Folia PPF może chronić lakier przed drobnymi uszkodzeniami, a folia zmieniająca kolor pozwala odmienić wygląd samochodu bez lakierowania nadwozia. Z punktu widzenia AC liczy się jednak nie tylko to, co zamontowano, lecz także sposób opisania pojazdu przy zawieraniu umowy. Dlatego o folii warto powiedzieć przed zawarciem ubezpieczenia, przekazać informacje, o które pyta HDI, i poprosić o jasne potwierdzenie, jak wyposażenie zostało ujęte. Sam rachunek za oklejenie nie przesądza jeszcze o ochronie. Podobnie wpisanie wyposażenia do wyceny auta nie oznacza automatycznie pełnego zwrotu kosztu ponownej aplikacji folii po szkodzie. Dobrze przygotowane zdjęcia, faktura i data montażu pomagają natomiast precyzyjnie przedstawić stan samochodu.
Dlaczego folię warto omówić przed zawarciem AC
OWU HDI AC+ określają przedmiot ubezpieczenia jako pojazd wraz z jego wyposażeniem. Definicja wyposażenia rozróżnia przy tym elementy standardowe danego modelu oraz inne wyposażenie, które zostało wymienione w dokumencie ubezpieczenia i uwzględnione w wycenie wartości pojazdu według systemu wskazanego w umowie.
To ważne w przypadku auta oklejonego folią PPF lub folią zmieniającą kolor. Nie zakładaj, że każda folia PPF zostanie potraktowana w ten sam sposób. Przed zawarciem umowy ustal z HDI, jak zostanie opisana konkretna modyfikacja.
Informacja o produkcie HDI AC+ wskazuje również, że ochrona nie obejmuje dodatkowego wyposażenia niewymienionego w dokumencie ubezpieczenia. Praktyczny wniosek jest prosty: jeżeli folia ma wpływać na opis lub wartość pojazdu, trzeba ustalić to przed zakupem AC i sprawdzić, czy została uwzględniona w wycenie pojazdu. Nie wystarczy założyć, że widoczna modyfikacja nadwozia została automatycznie rozpoznana.
Podczas składania wniosku należy podać wszystkie znane okoliczności, o które pyta HDI we wniosku albo w innych dokumentach przed zawarciem umowy. Odpowiadaj zgodnie ze stanem auta w dniu zawierania ubezpieczenia. Sama folia nie gwarantuje ochrony, a samo jej zgłoszenie nie zastępuje potwierdzenia zakresu w dokumentach.
Kiedy folia może mieć znaczenie jako wyposażenie
Folia PPF i folia do zmiany koloru pełnią różne funkcje, ale w kontekście ubezpieczenia AC obie mogą wymagać precyzyjnego opisania. Folia PPF zabezpiecza wybrane elementy lakierowane, natomiast folia kolorystyczna zmienia wygląd części lub całego nadwozia. Kluczowe znaczenie ma rzeczywisty stan pojazdu oraz sposób, w jaki HDI uwzględni przekazane informacje.
Nie warto samodzielnie rozstrzygać, czy dana aplikacja jest wyposażeniem dodatkowym, częścią wyceny auta czy elementem, którego koszt nie będzie rozliczany odrębnie. OWU HDI AC+ wiążą inne wyposażenie z wpisem w dokumencie ubezpieczenia i uwzględnieniem go w wycenie. Przed zawarciem umowy poproś HDI o potwierdzenie, jak zostanie zakwalifikowana konkretna folia.
Przed zawarciem umowy opisz:
Jeżeli folia obejmuje także szyby, nie zakładaj, że jej status wynika z zasad dotyczących lakieru. Zakres dotyczący szyb należy sprawdzić osobno. Pomocna może być podstrona opisująca ubezpieczenie szyb HDI, ale ostateczne znaczenie ma zakres wybranego ubezpieczenia i dokumenty konkretnej umowy.
Jak przygotować informacje o folii PPF lub zmianie koloru
Zdjęcia, rachunek oraz data montażu mogą pomóc opisać samochód. Przed zawarciem umowy ustal z HDI, jakie informacje i materiały trzeba przekazać w Twojej sytuacji.
Warto przygotować fakturę lub rachunek za usługę. Dokument powinien pozwalać na precyzyjne zidentyfikowanie wykonanego zakresu prac, a nie tylko ogólną nazwę usługi. Jeżeli materiał i montaż zostały zakupione lub wykonane osobno, należy zachować oba dokumenty. Nie należy jednak dopisywać parametrów, których wykonawca nie potwierdził.
Zapisz datę montażu folii oraz informację, czy aplikacja nastąpiła przed zakupem samochodu, czy już w okresie jego posiadania. Data porządkuje historię modyfikacji i pomaga zestawić ją ze stanem auta przedstawionym przy zawieraniu AC. Sama data nie stanowi obietnicy uznania folii za ubezpieczone wyposażenie.
Zrób zdjęcia całego pojazdu oraz oklejonych elementów w dobrym świetle. W przypadku folii bezbarwnej przydatne będą ujęcia krawędzi aplikacji i elementów objętych ochroną. Jeśli zmieniasz kolor, sfotografuj samochód z kilku stron, a także miejsca, w których widoczny jest kolor bazowy. Zdjęcia mają dokumentować wygląd pojazdu, ale nie zastępują odpowiedzi we wniosku.
Przygotuj również krótki opis zakresu oklejenia: całe nadwozie, przód auta, maska, zderzak, lusterka lub inne wskazane części. Im bardziej szczegółowy opis, tym łatwiej uniknąć rozbieżności między oczekiwaniami właściciela a dokumentem ubezpieczenia.
Na końcu poproś o potwierdzenie HDI, jak przekazane dane zostały uwzględnione. Sprawdź nazwę i opis wyposażenia oraz wycenę pojazdu w otrzymanych dokumentach. Jeżeli czegoś brakuje albo zapis jest niejasny, wyjaśnij to przed rozpoczęciem ochrony.
Wartość auta a koszt odtworzenia folii
Najłatwiejszym błędem jest utożsamienie wartości samochodu z ceną ponownego oklejenia. Uwzględnienie wyposażenia w wartości pojazdu opisuje sposób ujęcia auta przy zawieraniu umowy, jednak nie jest to dowód na to, że po każdej szkodzie HDI zapłaci osobno pełną cenę nowej folii według faktury.
Koszt odtworzenia folii dotyczy konkretnej pracy po uszkodzeniu: usunięcia pozostałości, przygotowania powierzchni, materiału i ponownej aplikacji na określonym elemencie. Przed zawarciem umowy zapytaj HDI, czy i na jakich zasadach koszt odtworzenia folii będzie objęty ochroną. Właśnie dlatego te dwie wartości nie są tym samym.
Przykład: właściciel okleił folią ochronną maskę, zderzak i lusterka, zachował fakturę oraz zdjęcia. Przed zawarciem AC przekazuje te informacje i prosi o wskazanie, jak modyfikacja zostanie ujęta w dokumentach. Nie powinien jednak wyciągać z samego kosztu usługi wniosku, że identyczna kwota będzie należna po uszkodzeniu jednego elementu. Sposób rozliczenia zależy od ochrony wynikającej z konkretnej umowy i oceny zdarzenia.
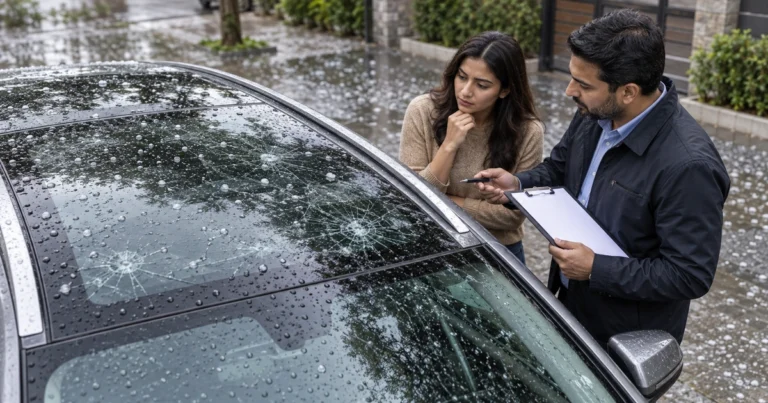
Przygotowując się do rozmowy o możliwej szkodzie, warto rozumieć różnicę między opisem auta przy zawieraniu umowy AC a późniejszym ustalaniem kosztu naprawy. Przykład pytań o sposób rozliczenia znajdziesz w poradniku o rozliczeniu szkody z AC po uszkodzeniu dachu panoramicznego przez grad.
Co zrobić po zmianie wyglądu auta w czasie umowy
Jeżeli folię zamontowano po zawarciu umowy AC, najpierw sprawdź, o jakie okoliczności HDI pytało przy zawieraniu polisy. W trakcie trwania ubezpieczenia należy pisemnie informować o zmianach tych okoliczności. Oznacza to, że obowiązek informacyjny nie powinien być rozszerzany na każdą zmianę wyglądu pojazdu bez wyraźnego odniesienia do pytań zadanych przez HDI podczas zawierania umowy lub indywidualnych wytycznych ubezpieczyciela.
Gdy nowa folia dotyczy informacji podanej wcześniej albo HDI poprosiło o aktualizację, należy pisemnie zgłosić zmianę. W zgłoszeniu należy opisać zakres oklejenia, datę wykonania oraz aktualny wygląd pojazdu. Warto dołączyć posiadane zdjęcia i dokumenty; zakres potrzebnych materiałów ustal z HDI.
Po odpowiedzi HDI sprawdź zaktualizowany dokument. Samo wysłanie wiadomości nie dowodzi jeszcze, że folia została uznana za wyposażenie lub że jej koszt będzie rozliczany w oczekiwany sposób. Zwróć uwagę na opis pojazdu, wyposażenia i wycenę, a w razie wątpliwości poproś o jednoznaczne wyjaśnienie.
Zachowaj wysłane zgłoszenie, załączniki i odpowiedź. Zachowaj potwierdzenie ustaleń razem z polisą, fakturą i zdjęciami. Dzięki temu w przypadku ewentualnej szkody będzie można odtworzyć, jakie informacje zostały przekazane i co znalazło się w dokumentach umowy.
FAQ: folia PPF, kolor auta i AC HDI
Czy folia PPF jest automatycznie objęta HDI AC+?
Nie zakładaj automatycznej ochrony folii PPF. OWU HDI AC+ wiążą inne wyposażenie z wymienieniem go w dokumencie ubezpieczenia i uwzględnieniem w wycenie wartości pojazdu. Kwalifikację konkretnej folii ustal przed zawarciem umowy.
Czy faktura za folię wystarczy, aby otrzymać zwrot kosztu jej odtworzenia?
Nie można tego założyć. Faktura pomaga udokumentować usługę i jej zakres, ale nie gwarantuje osobnego ani pełnego zwrotu kosztów ponownego oklejenia. Wartość pojazdu i koszt odtworzenia folii to odrębne kwestie.
Czy zdjęcia folii są obowiązkowe przed zawarciem AC?
Nie zakładaj, że zdjęcia są zawsze obowiązkowe. Warto je przygotować, ponieważ pokazują zakres aplikacji i stan samochodu. Należy jednak przekazać dokładnie te informacje i materiały, o które poprosi HDI.
Czy trzeba podać datę montażu folii?
Data montażu jest użyteczną informacją porządkującą historię pojazdu. Nie ma jednak podstaw, aby nazywać ją uniwersalnym wymogiem w każdej umowie. Podaj ją, jeżeli HDI o nią pyta lub gdy pomaga dokładnie opisać modyfikację.
Czy każdą zmianę koloru przez oklejenie trzeba zgłaszać w czasie umowy?
Należy zgłaszać zmiany okoliczności, o które HDI pytało przed zawarciem umowy, oraz postępować zgodnie z indywidualną instrukcją HDI. Jeżeli nie wiesz, czy zmiana koloru dotyczy informacji podanej we wniosku, poproś HDI o wyjaśnienie.
Co sprawdzić po zgłoszeniu folii?
Sprawdź, czy otrzymany dokument prawidłowo opisuje pojazd i wyposażenie oraz czy modyfikacja została uwzględniona w wycenie w uzgodniony sposób. Nie opieraj się wyłącznie na ustnej rozmowie lub samym wysłaniu zdjęć.
Jak kupić ubezpieczenie samochodu HDI z assistance?
Przygotuj dane pojazdu oraz informacje o zamontowanej folii, a następnie skorzystaj z naszego kalkulatora OC/AC. Przed zawarciem umowy dokładnie przeanalizuj dokumenty i upewnij się, że opis auta odpowiada jego rzeczywistemu stanowi.